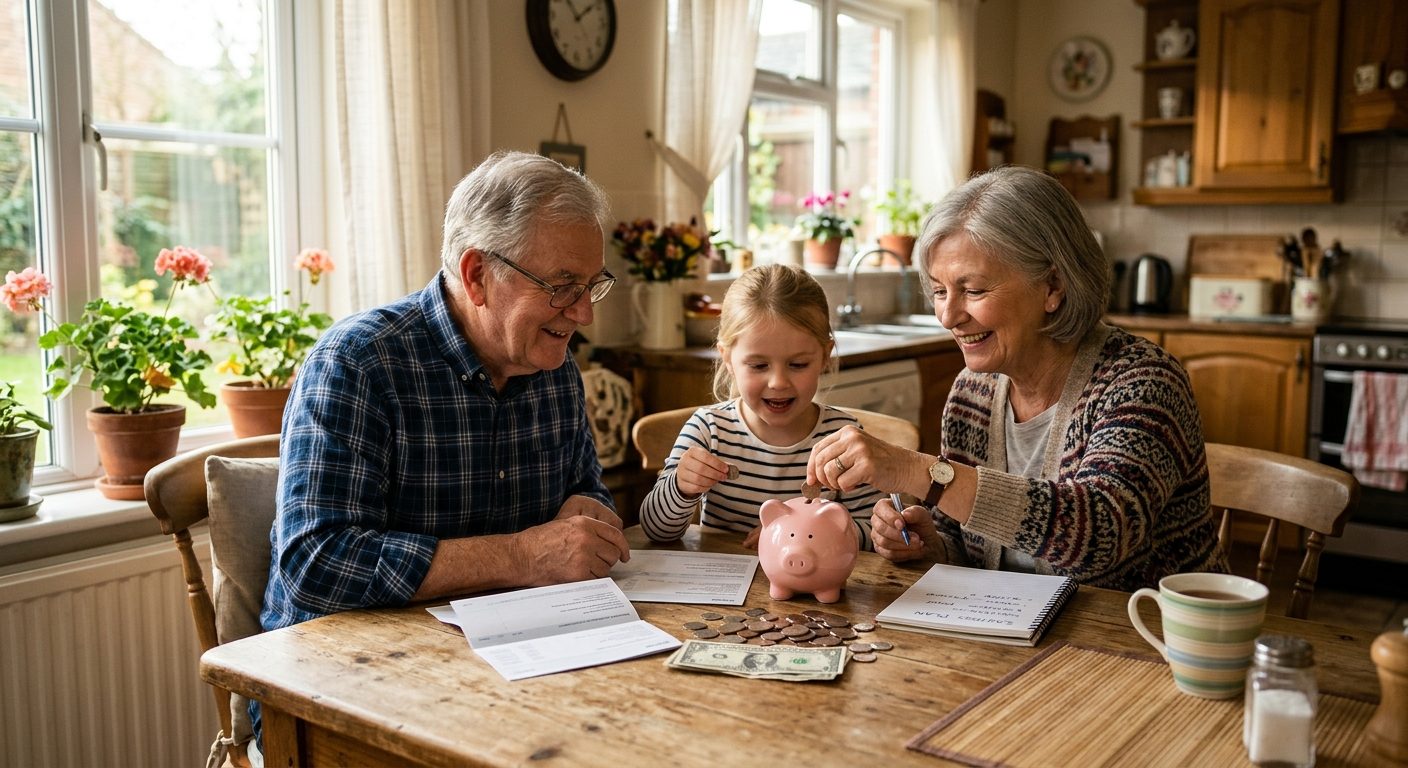
Børnebørnsopsparing er en af de mest populære måder, hvorpå bedsteforældre i dag sikrer deres børnebørn en økonomisk håndsrækning, allerede inden de kan gå. Mange bedsteforældre ønsker at give en kærlig og langsigtet gave, der vokser sammen med barnet, men står samtidig med spørgsmål om, hvilken konto de skal vælge, hvor meget de må give skattefrit, og hvordan hele processen fungerer i praksis. Denne guide giver dig svarene, så du kan komme i gang med god samvittighed og fuldt overblik.
- En børnebørnsopsparing er en konto, som bedsteforældre selv kan oprette og indsætte penge på, uafhængigt af forældrenes konto til barnet.
- Du kan give et årligt skattefrit gavebeløb til dine børnebørn, men beløbet reguleres hvert år og kræver korrekt dokumentation.
- Valget mellem en almindelig børneopsparing, en konto med frie midler eller et investeringsdepot afhænger af, om pengene skal bindes, og hvor stor risiko du ønsker at tage.
- Processen hos banken tager typisk kun 15-30 minutter, hvis du har de rette oplysninger klar på forhånd.
Børnebørnsopsparing: hvad er det, og hvem kan oprette den
En børnebørnsopsparing er en konto, der oprettes med det specifikke formål at opspare penge til et barnebarn, typisk med henblik på konfirmation, uddannelse, første bolig eller blot en god start på voksenlivet. I modsætning til hvad mange tror, er det ikke kun forældre, der kan oprette denne type opsparing. De fleste danske banker giver bedsteforældre, onkler, tanter og andre nærtstående mulighed for at oprette en konto til et barn, så længe barnets forældre eller værge giver samtykke.
Det er vigtigt at forstå, at kontoen juridisk set tilhører barnet, uanset hvem der har indbetalt pengene. Det betyder, at når barnet fylder 18 år, overgår rådigheden over kontoen til barnet selv, medmindre andet er aftalt. Mange bedsteforældre vælger derfor at binde opsparingen, så barnet ikke kan hæve pengene før en bestemt alder, for eksempel 18 eller 21 år, afhængigt af hvilken kontotype man vælger.
Hvorfor vælger bedsteforældre at oprette en opsparing til børnebørn
Der er flere gode grunde til, at bedsteforældre ønsker at oprette en separat opsparing fremfor blot at give kontanter ved jul og fødselsdage:
- Langsigtet gave: Pengene vokser over tid og kan gøre en reel forskel, når barnet bliver voksent.
- Renter og afkast: Selv en mindre, løbende opsparing kan med renter eller investeringsafkast blive til et betragteligt beløb over 10-18 år.
- Skattefordele: Ved at bruge det årlige skattefrie gavebeløb korrekt, kan man overføre penge uden at udløse gaveafgift.
- Tryghed for familien: En opsparing kan give ro i maven, især hvis forældrene selv har en stram økonomi.
Mange bedsteforældre begynder opsparingen allerede ved barnets fødsel eller dåb, men det er aldrig for sent at starte. Selv en opsparing, der startes, når barnet er 10 år, kan nå at vokse betydeligt inden voksenalderen.
Forskellen på en børnebørnsopsparing og en forældrekonto
Det er en udbredt misforståelse, at en børnebørnsopsparing og en almindelig børneopsparing oprettet af forældrene er det samme. De to kontotyper fungerer juridisk ens, men der er praktiske forskelle i, hvem der har adgang til kontoen, og hvem der bestemmer over den.
Når forældre opretter en konto til deres barn, har de typisk fuld rådighed over kontoen, indtil barnet er myndigt, og de kan selv indsætte og i nogle tilfælde hæve midler, hvis det er nødvendigt af hensyn til barnets tarv. Når en bedsteforælder opretter en konto, er situationen anderledes: bedsteforælderen kan som udgangspunkt kun indsætte penge, men ikke frit disponere over kontoen, da den juridisk tilhører barnet med forældrene eller værgen som værger.
Dette er særligt relevant at have styr på i familier, hvor forældrene er skilt, eller hvor der er en deleordning mellem to hjem. I sådanne tilfælde skal begge forældre med forældremyndighed som regel give samtykke til, at en bedsteforælder opretter en konto i barnets navn. Hvis du er i tvivl om, hvordan økonomi og praktiske aftaler bedst håndteres på tværs af to hjem, kan du læse mere i artiklen To hjem, én tryg hverdag: Sådan skaber du en deleordning der virker for dit barn, som giver gode råd til, hvordan man skaber stabilitet for barnet, også når det gælder økonomiske beslutninger.
Hvem bestemmer over pengene
Som bedsteforælder kan du typisk vælge mellem to modeller, når du opretter kontoen:
- Standardmodel: Barnets forældre eller værge har rådighed over kontoen, og du kan som bedsteforælder kun indbetale.
- Bunden opsparing: Du binder selv pengene til en bestemt dato eller alder, så hverken du, forældrene eller barnet kan hæve før tid.
Den bundne model er populær blandt bedsteforældre, fordi den sikrer, at gaven rent faktisk når frem til det formål, den var tiltænkt, uanset familiens økonomiske situation undervejs.
Hvilken kontotype skal du vælge som bedsteforælder
Når du skal vælge, hvilken type konto der passer bedst til din situation, er der tre hovedmuligheder at overveje: en klassisk børneopsparing, en konto med frie midler, eller et investeringsdepot.
Børneopsparing
Dette er den mest almindelige og enkle løsning. En børneopsparing er en bunden opsparingskonto, hvor du kan indsætte op til et bestemt beløb årligt, og hvor pengene først kan hæves, når barnet fylder mindst 14 år, og senest når barnet fylder 21 år, afhængigt af hvordan kontoen er oprettet. Renten er typisk beskeden, men til gengæld er løsningen enkel, sikker og uden risiko for tab.
Konto med frie midler
Hvis du ønsker mere fleksibilitet, kan du oprette en almindelig konto i barnets navn med frie midler. Her er der ingen binding, hvilket betyder, at pengene i princippet kan hæves når som helst af den, der har rådighed over kontoen. Denne løsning giver mindre kontrol, men til gengæld større fleksibilitet, hvis familien får brug for pengene undervejs, for eksempel til udstyr, aktiviteter eller uforudsete udgifter.
Investeringsdepot
For bedsteforældre med en længere tidshorisont kan et investeringsdepot i barnets navn være en attraktiv mulighed. Her investeres pengene i aktier, obligationer eller investeringsforeninger, hvilket historisk set har givet et højere forventet afkast end en traditionel opsparingskonto over en periode på 10-18 år. Det er dog vigtigt at være opmærksom på, at investeringer altid indebærer en risiko for tab, og at værdien kan svinge betydeligt på kort sigt. Det anbefales at søge rådgivning hos banken eller en uafhængig finansiel rådgiver, inden du vælger denne løsning, især hvis du ikke selv har erfaring med investering.
Mange banker tilbyder i dag en kombination, hvor en del af opsparingen ligger i en sikker konto, og en del investeres løbende, så man får det bedste fra begge verdener. Spørg altid din bank om de aktuelle vilkår, gebyrer og bindingsperioder, da disse kan variere betydeligt fra bank til bank.
| Kontotype | Risiko | Fleksibilitet | Typisk binding |
|---|---|---|---|
| Børneopsparing | Meget lav | Lav | Til barnet er 14-21 år |
| Konto med frie midler | Ingen | Høj | Ingen |
| Investeringsdepot | Middel til høj | Lav til middel | Valgfri, ofte langsigtet |
Skat og gavebeløb: hvor meget kan du give skattefrit
Et af de spørgsmål, der fylder mest hos bedsteforældre, er, hvor meget man egentlig må indsætte eller give, uden at det udløser gaveafgift. I Danmark gælder der et årligt skattefrit gavebeløb, som reguleres løbende, og som gør det muligt at give en vis sum penge til blandt andre børnebørn uden at betale afgift af beløbet.
Som bedsteforælder er du omfattet af den personkreds, der kan give en afgiftsfri gave hvert år, men bemærk, at grænsen for bedsteforældre historisk har været lavere end grænsen for forældre til egne børn. Overstiger den samlede gave det afgiftsfrie beløb inden for et kalenderår, skal der betales gaveafgift af det overskydende beløb. Reglerne og de konkrete beløbsgrænser opdateres løbende, så det er altid en god idé at tjekke de aktuelle satser direkte hos Skattestyrelsen, inden du planlægger større indbetalinger.
Sådan undgår du uheld med gaveafgiften
- Hold styr på det samlede beløb: Husk at alle gaver fra dig til det samme barnebarn inden for et kalenderår lægges sammen, ikke kun indbetalinger til opsparingen.
- Dokumentér indbetalinger: Gem kontoudtog og eventuelle gavebreve, så du kan dokumentere beløb og datoer, hvis Skattestyrelsen spørger.
- Fordel store beløb over flere år: Hvis du ønsker at give et større engangsbeløb, kan det ofte betale sig at sprede det over flere kalenderår for at udnytte det skattefrie beløb hvert år.
- Spørg banken eller en rådgiver: Ved tvivl om større beløb eller mere komplekse familiesituationer bør du søge konkret rådgivning, så du undgår en uventet regning fra Skattestyrelsen.
Det er også værd at bemærke, at hvis du ønsker at give et beløb, der overstiger det skattefrie gavebeløb, er det stadig muligt, men gaveafgiften skal indberettes og betales rettidigt. Mange vælger i stedet at lade pengene vokse gennem flere mindre, årlige indbetalinger, hvilket både er skattemæssigt fordelagtigt og giver barnet glæde af en stødt voksende opsparing frem for et enkelt stort beløb.
Sådan kommer du i gang hos banken trin for trin
At oprette en børnebørnsopsparing er i praksis en forholdsvis enkel proces, men det er en god idé at forberede dig, så du har alle nødvendige oplysninger klar, inden du henvender dig til banken.
- Vælg bank: Undersøg vilkår, renter og gebyrer hos et par forskellige banker. Mange banker har specifikke produkter målrettet børneopsparinger, og det kan betale sig at sammenligne.
- Indhent samtykke: Kontakt barnets forældre eller værge for at få deres accept, da kontoen oprettes i barnets navn, og de som udgangspunkt skal godkende oprettelsen.
- Medbring dokumentation: Du skal typisk bruge barnets CPR-nummer, dit eget NemID eller MitID, samt oplysninger om, hvem der har forældremyndighed over barnet.
- Vælg kontotype: Beslut dig for, om det skal være en klassisk børneopsparing, en konto med frie midler, eller et investeringsdepot, afhængigt af din tidshorisont og risikovillighed.
- Aftal binding og adgang: Fastlæg, om pengene skal være bundet til en bestemt alder, og hvem der skal have fuldmagt eller indsigt i kontoen undervejs.
- Opret en fast overførsel: Mange bedsteforældre vælger at sætte en fast månedlig eller årlig overførsel op, så opsparingen vokser automatisk uden at skulle huske det hver gang.
- Følg op årligt: Tjek en gang om året, at beløbsgrænserne for skattefri gave stadig overholdes, og at kontoen udvikler sig som forventet.
Når barnet bliver født, er der ofte også mange andre praktiske ting at tænke over for den nybagte familie, lige fra indretning af hjemmet til sikkerhed, når barnet senere begynder at kravle og gå. Hvis I som bedsteforældre skal have barnebarnet på besøg, kan det også være relevant at tænke på sikkerheden i hjemmet, for eksempel når barnet begynder at udforske trapper. Du kan læse mere om, hvordan du sikrer hjemmet uden at gå på kompromis med indretningen i artiklen Sådan gør du familiens trappe sikker uden at ødelægge udtrykket.
For nybagte mødre kan graviditeten og tiden lige efter fødslen også være fysisk krævende, og mange bedsteforældre ønsker at støtte familien bredt, ikke kun økonomisk. Hvis din datter eller svigerdatter oplever spændinger eller smerter i kroppen gennem graviditeten, kan artiklen Graviditetsmassage: Sådan lindrer du smerter, reducerer stress og sover bedre trimester for trimester være et nyttigt tip at dele videre i familien.
Praktiske tips til den løbende opsparing
- Sæt en fast dato, for eksempel barnets fødselsdag, som din årlige indbetalingsdag.
- Overvej at involvere andre familiemedlemmer, så opsparingen bliver en fælles familiegave frem for kun din egen.
- Tal med barnets forældre om, hvad opsparingen er tiltænkt, så alle er enige om formålet, når barnet bliver voksent.
- Gem alle kvitteringer og kontoudtog samlet, så du har overblik, hvis der senere opstår spørgsmål om skat eller gaveafgift.
Ifølge Finans Danmark, som er brancheorganisation for den danske finanssektor, er børneopsparinger fortsat en af de mest udbredte opsparingsformer, danske familier benytter sig af, og de fleste banker har i dag digitale løsninger, der gør det nemt at følge opsparingens udvikling løbende via netbank eller app.