Lommepenge til børn er et emne, de fleste forældre før eller siden støder på, og spørgsmålet melder sig hurtigt: hvor meget lommepenge skal et barn egentlig have, og hvornår er det passende at starte? Der findes ikke ét facit, men der findes gode tommelfingerregler, erfaringer fra andre familier og en række praktiske overvejelser, som gør det langt nemmere at finde det rigtige niveau for netop jeres barn. I denne artikel får du et samlet overblik over beløb efter alder, forskellige modeller for udbetaling, og hvordan I kommer i gang med digitale betalinger på en tryg måde.
- De fleste danske familier begynder med lommepenge mellem 5 og 7 år, typisk i små, faste beløb.
- Beløbet bør stige gradvist med alderen og afspejle, hvad pengene forventes at dække.
- Der er ikke noget entydigt svar på fast beløb versus betaling for opgaver, begge modeller har fordele og ulemper.
- Et børnevenligt betalingskort kan være en god vej til digital pengeforståelse, når barnet er klar til det.
Lommepenge til børn: hvor meget er normalt efter alder
Der findes ingen officiel, lovfæstet norm for, hvor meget lommepenge et barn skal have, men flere danske forbrugerorganisationer og banker har over årene lavet undersøgelser og vejledende satser, som de fleste familier kan orientere sig efter. Beløbene varierer naturligvis afhængigt af familiens økonomi, hvor mange søskende der er, og hvad lommepengene forventes at dække. Nedenfor finder du retningslinjer opdelt efter alderstrin, som kan bruges som udgangspunkt.
3 til 5 år
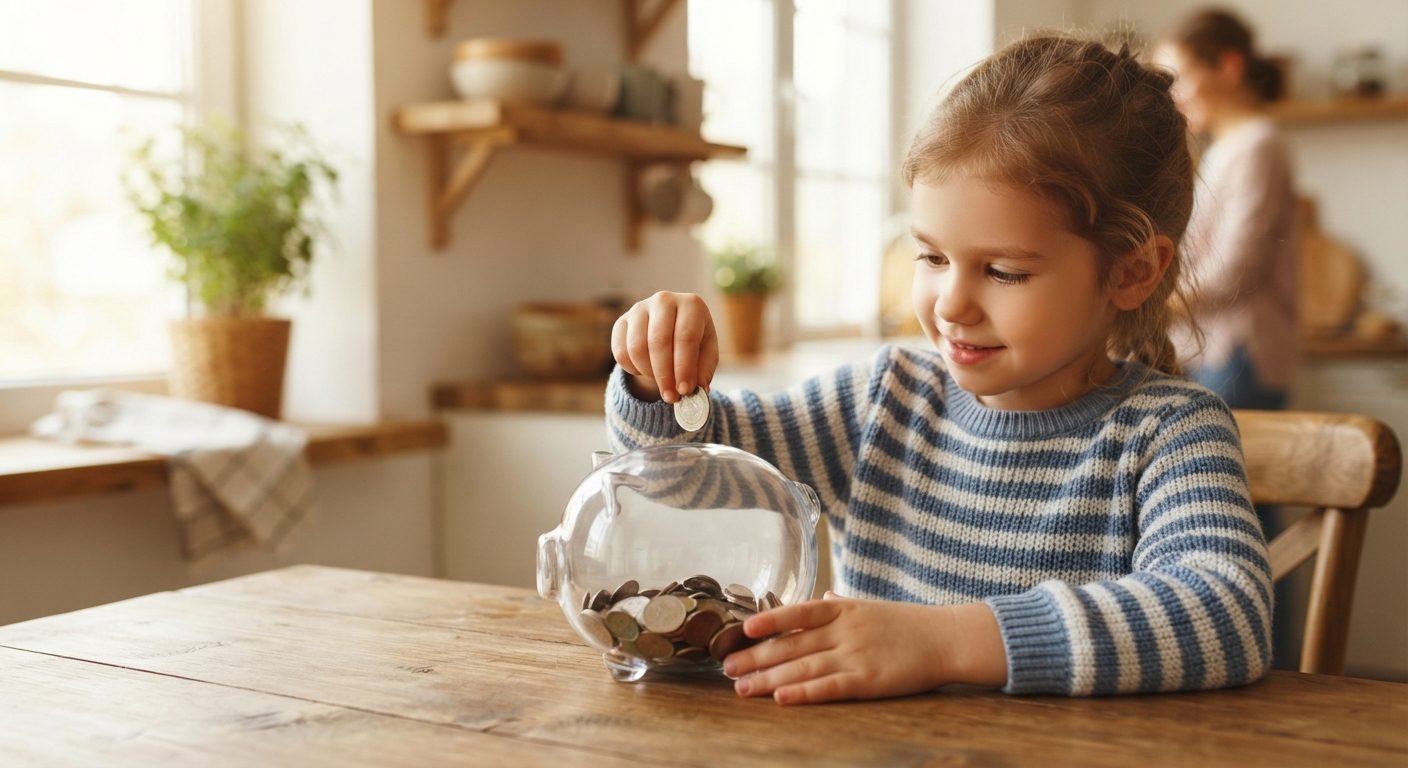
I denne alder handler det sjældent om egentlige lommepenge, men mere om at introducere begrebet penge som noget, man kan spare op, tælle og bruge. En lille sparegris og lidt mønter er ofte nok. Det handler om leg og nysgerrighed, ikke om et fast system.
6 til 9 år
Her begynder mange familier med et fast ugentligt beløb, typisk mellem 10 og 30 kroner om ugen. Beløbet er stadig lille, men nok til at barnet selv kan vælge, hvad det vil spare op til, for eksempel et stykke legetøj eller en is.
10 til 12 år
I denne aldersgruppe stiger lommepengene ofte til mellem 50 og 150 kroner om måneden. Mange børn begynder at få en reel forståelse for at spare op over tid til lidt større ønsker, og nogle familier vælger at udbetale månedligt i stedet for ugentligt for at træne budgetlægning.
13 til 15 år
Teenagere har typisk flere udgifter forbundet med sociale aktiviteter, tøj og fritidsinteresser. Her ligger lommepengene ofte mellem 200 og 400 kroner om måneden, men beløbet kan variere meget afhængigt af, om forældrene også dækker ting som tøj og transport, eller om barnet selv skal betale for dele af det.
16 til 18 år
Mange i den ældste gruppe har et fritidsjob ved siden af skolen, og lommepengene erstattes delvist eller helt af egen indtægt. De familier, der stadig giver lommepenge, ligger ofte i spændet 300 til 600 kroner om måneden, men her spiller det en stor rolle, hvor meget den unge selv tjener.
Det er vigtigt at huske, at disse tal er vejledende gennemsnit og ikke en facitliste. Nationalbankens undervisningsinitiativ Pengeuglerne peger på, at det vigtigste ikke er det præcise beløb, men at barnet lærer at forholde sig aktivt til penge, prioritering og opsparing gennem hele opvæksten.
Fast beløb eller lommepenge for opgaver, hvad virker bedst
Når familier skal beslutte, hvordan lommepenge skal udbetales, falder valget typisk mellem to overordnede modeller: et fast beløb uden betingelser, eller et system, hvor barnet optjener penge ved at udføre opgaver i hjemmet. Begge tilgange bruges bredt, og der er god pædagogisk logik i begge dele.
Fordele ved et fast beløb
- Barnet lærer at administrere et fast rådighedsbeløb, ligesom en voksen gør med sin løn.
- Det undgår at sammenblande husholdningsopgaver, som alle i familien bør bidrage til, med betaling.
- Det skaber forudsigelighed og tryghed, især for yngre børn.
Fordele ved opgavebaseret betaling
- Barnet oplever direkte sammenhæng mellem indsats og indtjening, hvilket kan styrke arbejdsmoral.
- Det kan motivere til at tage ansvar for konkrete opgaver som at tømme opvaskemaskinen eller lufte hunden.
- Det giver mulighed for at tjene ekstra ved større opgaver, hvilket kan være lærerigt i forhold til at forstå, at indtægt ofte hænger sammen med indsats.
Mange familier vælger faktisk en hybridmodel: et mindre, fast grundbeløb som alle børn får uanset hvad, kombineret med muligheden for at tjene ekstra ved specifikke opgaver ud over det, man forventes at bidrage med som en selvfølge i hjemmet. På den måde undgår man, at helt almindelige pligter som at rydde op efter sig selv bliver betalingsbetingede, samtidig med at barnet får mulighed for at opleve, hvad det vil sige at arbejde for ekstra penge.
Sådan finder I det rigtige beløb til jeres familie
Der er flere konkrete faktorer, I kan tage udgangspunkt i, når I skal lande på et beløb, der passer til netop jeres husstand og barnets alder.
Se på familiens samlede økonomi
Lommepenge skal aldrig belaste familiens økonomi unødigt. Et realistisk beløb, der passer til jeres rådighedsbeløb, er bedre end et højt beløb, som skaber stress i hverdagen. Børn mærker hurtigt, hvis lommepenge bliver en kilde til konflikt.
Tal med andre forældre i netværket
Det kan være nyttigt at høre, hvad andre familier med børn på samme alderstrin gør. Det skaber en vis fælles norm, så barnet ikke oplever sig markant anderledes end klassekammerater, hvilket kan være særligt relevant i overgangen til mellemtrinnet og udskolingen.
Beslut, hvad lommepengene skal dække
Nogle familier lader lommepenge dække alt fra slik til tøj og sociale aktiviteter, mens andre kun bruger det til lommepenge i traditionel forstand, altså småindkøb og opsparing. Jo mere lommepengene skal dække, desto højere bør beløbet naturligvis være. Det er en god idé at lave en kort liste sammen med barnet over, hvad der forventes dækket af lommepengene, og hvad forældrene fortsat betaler.
Lad barnet spare op til noget konkret
Mange børn bliver mere motiverede for at administrere deres penge fornuftigt, når de sparer op til noget bestemt. Det kan være alt fra et stykke legetøj til en større drøm som et musikinstrument. Har jeres barn for eksempel udtrykt ønske om at lære at spille guitar, kan det være en god anledning til at kombinere opsparing med en praktisk snak om valg af udstyr, for eksempel i artiklen Sådan vælger du den rigtige guitarstørrelse til dit barn, hvor I kan finde ud af, hvilken størrelse der passer, før I beslutter, hvor meget der skal spares op.
Juster beløbet løbende
Lommepenge bør ikke være statiske. Det er naturligt at justere beløbet en gang om året, for eksempel i forbindelse med fødselsdag eller skoleårsskifte, så det følger med barnets alder og ansvar.
Lommepenge og digitale betalinger: skal barnet have et betalingskort
Kontanter fylder stadig mindre i danskernes hverdag, og det gælder også for børn og unge. Mange banker tilbyder i dag særlige børnekonti og tilhørende betalingskort, som gør det muligt for barnet at bruge lommepenge digitalt under forældrenes overblik.
Fordele ved et børnevenligt betalingskort
- Forældre kan ofte sætte beløbsgrænser og følge med i forbruget via en app.
- Barnet lærer at håndtere digitale betalinger i trygge rammer, før det bliver en selvstændig vane.
- Det reducerer behovet for at gå rundt med kontanter, som nemt kan tabes eller glemmes.
Hvad skal I overveje, før I opretter et kort
Det er en god idé at tale med jeres bank om de konkrete vilkår, herunder om der er gebyrer forbundet med kortet, og hvilke sikkerhedsfunktioner der findes. Mitforbrug.dk, som drives i tilknytning til forbrugerorienteret rådgivning om privatøkonomi, anbefaler generelt, at man introducerer digitale betalingsmidler gradvist og sammen med en løbende dialog om, hvad pengene bruges til, frem for blot at udlevere et kort uden videre forklaring.
Alder er ikke det eneste, der tæller
Nogle 9 årige er fuldt ud i stand til at forstå og administrere et betalingskort med grænser, mens andre 13 årige stadig har mest gavn af kontanter eller en simpel sparegris. Det handler om modenhed, interesse og hvor meget barnet i forvejen har vist, at det kan administrere penge ansvarligt, uanset om det drejer sig om lommepenge, fødselsdagspenge eller småindtægter fra for eksempel avisomdeling.
Hvornår skal I begynde at give lommepenge
Der er ikke en bestemt alder, hvor det er “for tidligt” eller “for sent” at starte med lommepenge, ligesom der heller ikke er én fast alder for mange andre milepæle i barndommen, for eksempel når barnet er klar til at skifte fra vugge til sengetøj, hvilket du kan læse mere om i artiklen 5 tegn på at dit barn er klar til at skifte fra vugge til sengetøj. Ligesom med den overgang handler det om at se på barnets individuelle signaler frem for en bestemt fødselsdag.
Tegn på, at barnet er klar
- Barnet kan tælle til mindst 10 og forstå simple begreber som “mere” og “mindre”.
- Barnet viser interesse for, hvordan man betaler i butikker.
- Barnet kan vente lidt med at få noget, det gerne vil have, altså udvise en spirende evne til udsættelse af behov.
Start småt og byg videre
De fleste eksperter inden for børneøkonomi anbefaler at starte med meget små beløb og en enkel struktur, for eksempel et fast beløb hver fredag, som barnet selv må vælge, om det vil bruge med det samme eller spare op. Herfra kan I gradvist udvide ansvaret, efterhånden som barnet viser, at det kan håndtere beslutningerne fornuftigt.
Lommepenge som en del af den brede opdragelse
Lommepenge er ikke kun et spørgsmål om kroner og øre, det er også en træningsbane for selvstændighed. Ligesom børn gradvist lærer at tage selvstændige valg om praktiske ting i hverdagen, for eksempel at vælge de rigtige sokker, så de ikke fryser på legepladsen, hvilket er beskrevet i Derfor fryser dit barn på legepladsen, sokkerne er synderen, lærer de også gradvist at tage ansvar for egne penge. Begge dele handler om at give barnet passende ansvar i takt med alderen.
Ofte stillede spørgsmål
Hvor meget lommepenge bør et barn på 8 år have?
Som udgangspunkt ligger et typisk niveau for en 8 årig på mellem 15 og 40 kroner om ugen, afhængigt af familiens økonomi og hvad beløbet skal dække. Nogle familier vælger i stedet et månedligt beløb i samme størrelsesorden ganget med antal uger. Det vigtigste er, at beløbet er fast og forudsigeligt, så barnet kan lære at planlægge med det.
Skal børn have lommepenge for at lave husholdningsopgaver?
Der er ikke noget entydigt rigtigt svar. Mange familier mener, at grundlæggende opgaver som at rydde op efter sig selv hører til almindeligt medansvar i hjemmet og ikke bør betales. Til gengæld kan større eller ekstra opgaver, som ligger ud over det sædvanlige, godt belønnes med et mindre beløb som en ekstra motivation.
Hvornår er et barn gammelt nok til et betalingskort?
Der findes ikke en lovfæstet nedre aldersgrænse for et børnevenligt betalingskort, men mange banker tilbyder løsninger fra omkring 7 til 10 års alderen med indbyggede begrænsninger. Det afgørende er barnets modenhed og evne til at forstå, hvad pengene går til, mere end den præcise alder.
Bør lommepenge stige automatisk hvert år?
Det er en god idé at justere beløbet løbende, så det følger med barnets alder, ansvar og eventuelt stigende udgifter til sociale aktiviteter. Mange familier vælger at tage denne snak i forbindelse med fødselsdagen, så barnet samtidig oplever en naturlig sammenhæng mellem at blive ældre og få mere ansvar for egne penge.