Annonce – sponsoreret indhold.
Aktieopsparing til børn er en langsigtet måde at give dine børn en økonomisk start på voksenlivet. Mange forældre vælger aktier frem for en klassisk børneopsparing, fordi det historisk har givet mulighed for højere afkast over tid. Men når du opretter separate depoter til hvert barn – ofte hos en anden broker end dit eget – ender du hurtigt med tre, fire eller flere logins at holde styr på. Pludselig ved du ikke, hvordan det samlede billede ser ud. Denne guide viser dig, hvordan du får struktur på aktieopsparingen til dine børn og samler overblikket ét sted, så du altid kan følge med i udviklingen uden at drukne i regneark og separate logins.
- Separate børnedepoter hos forskellige brokere giver fragmenteret overblik – du ser aldrig den samlede formue
- Regneark kræver manuel vedligeholdelse og fejler ofte ved udbytter og aktiesplits
- Et samlet porteføljeoverblik viser beholdning, gevinster og afkast for både dig og børnene ét sted
- Strukturér fra start, så du kan følge udviklingen for hvert barn uden at logge ind flere steder
Hvorfor aktieopsparing til børn ender i flere depoter
Når du beslutter at spare op i aktier til dine børn, starter det ofte simpelt. Du opretter et depot i barnets navn hos din foretrukne broker – måske Nordnet eller Saxo. Men så kommer barn nummer to, og måske har du i mellemtiden skiftet bank eller fundet en broker med lavere kurtage. Pludselig har du dit eget depot ét sted, ældste barns depot et andet sted og yngste barns depot et tredje sted.
Denne struktur opstår naturligt over tid af flere årsager:
- Forskellige brokere har forskellige fordele – nogle har bedre vilkår for månedsopsparing, andre lavere kurtage på danske aktier
- Bedsteforældre opretter depoter – de vælger ofte deres egen bank til at stå for opsparingen til barnebarnet
- Bankskift over årene – når du skifter bank, følger børnenes depoter ikke nødvendigvis med
- Tidspunktet for oprettelse – det der var det bedste valg for tre år siden, er det måske ikke længere
Resultatet er det samme: Du mister overblikket. Hver broker viser kun sine egne positioner, og du kan ikke se, hvordan den samlede aktieopsparing til børnene udvikler sig over tid.
Faldgruberne ved manuel styring af flere børnedepoter
Mange forældre forsøger at holde styr på aktieopsparingen via regneark eller ved simpelthen at logge ind hos hver broker, når de vil tjekke status. Begge metoder har væsentlige problemer.
Med separate logins skal du huske adgangskoder til flere platforme, og du får aldrig et samlet billede. Du kan se, at barn A har aktier for et bestemt beløb hos Nordnet, og barn B har et andet beløb hos Saxo – men du ved ikke, hvad det samlede afkast på aktieportefølje tværs af alle depoter faktisk er. Er du foran eller bagud i forhold til, hvad du havde håbet?
Med regneark får du mere kontrol, men det kræver vedvarende arbejde:
- Manuel kursopdatering – du skal selv hente aktuelle kurser og taste dem ind
- Udbytter skal registreres – glemmer du et udbytte, viser regnearket forkert afkast
- Aktiesplits bryder formler – hvis en aktie splittes 4:1, skal du manuelt justere antal og historisk kurs
- Fejl opdages sent – en tastefejl kan ligge skjult i måneder, før du opdager at tallene ikke stemmer
Det største problem er dog, at du aldrig får et retvisende billede af, hvordan opsparingen til hvert barn klarer sig sammenlignet med hinanden og med dit eget depot. Du kan ikke svare på simple spørgsmål som: “Hvor meget har Emmas depot givet i afkast siden vi startede?” eller “Hvem af børnene har den bedst performende portefølje lige nu?”
Sådan strukturerer du aktieopsparingen fra start
Selvom du allerede har flere depoter spredt hos forskellige brokere, kan du stadig få struktur på aktieopsparingen. Nøglen er at tænke i overblik frem for at forsøge at samle alt hos én broker – for det er sjældent praktisk muligt eller økonomisk fornuftigt.
Start med at kortlægge, hvad du faktisk har:
- List alle depoter – dit eget, hvert barns depot, eventuelle depoter oprettet af bedsteforældre
- Notér hvilken broker – Nordnet, Saxo, bankens eget depot, Lunar eller andre
- Find transaktionshistorikken – alle køb, salg og udbytter for hvert depot
- Beslut dig for en struktur – vil du se hvert barn for sig, eller kun den samlede børneopsparing?
De fleste forældre vil gerne kunne se både det samlede billede og udviklingen for hvert enkelt barn. Det kræver, at du vælger et system, der kan håndtere flere “porteføljer” eller konti adskilt, men vise dem samlet når du ønsker det.
Konkrete metoder til at samle overblikket
Der findes grundlæggende tre tilgange til at få overblik over aktieopsparingen til dine børn:
Metode 1: Én broker til det hele
Den simpleste løsning er at samle alle depoter hos samme broker. Fordelen er, at du kun har ét login. Ulempen er, at du stadig kun ser separate depoter – brokeren viser ikke et samlet afkast på tværs af dit depot og børnenes. Desuden kan det være dyrt eller upraktisk at flytte eksisterende depoter, og du mister måske fordelagtige vilkår hos andre brokere.
Metode 2: Regneark med manuel vedligeholdelse
Du kan bygge et Excel- eller Google Sheets-ark, hvor du taster alle handler ind og opdaterer kurser løbende. Det giver fuld kontrol og er gratis. Men som nævnt kræver det disciplin, og fejl sniger sig ind over tid. Særligt udbytter og corporate actions som splits og fusioner er svære at håndtere korrekt.
Metode 3: Et samlet porteføljeoverblik
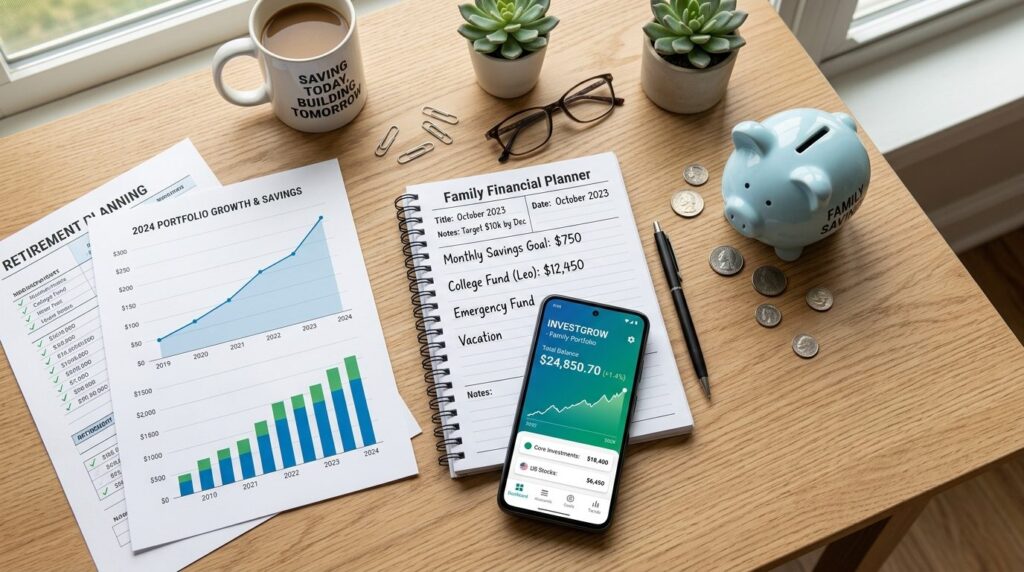
Den tredje mulighed er at bruge et værktøj, der samler data fra flere brokere i ét overblik. Du beholder dine eksisterende depoter hos Nordnet, Saxo og banken, men ser beholdning, gevinster og afkast samlet. Det håndterer automatisk udbytter og splits, og du kan adskille dit eget depot fra børnenes – men stadig se det hele samlet, når du vil.
Denne tilgang er særligt relevant, hvis du har tre eller flere depoter, eller hvis du vil kunne sammenligne afkastet for hvert barns opsparing over tid.
Hvad skal du holde øje med i børnenes aktieopsparing
Når du har fået overblikket på plads, er næste skridt at vide, hvad du faktisk skal kigge efter. Mange forældre fokuserer udelukkende på markedsværdien – altså hvad depotet er værd lige nu. Men det fortæller dig ikke, hvor godt opsparingen performer.
Fire nøgletal er relevante for hver børneopsparing:
- Markedsværdi – den aktuelle værdi af alle aktier i depotet
- Samlet indskud – hvor meget du har sat ind over tid (fødselsdagspenge, månedlige beløb osv.)
- Urealiseret gevinst/tab – forskellen mellem markedsværdi og hvad aktierne blev købt for
- Tidsvejet afkast (TWR) – den faktiske performance uafhængigt af, hvornår du har sat penge ind
Det tidsvejede afkast er særligt vigtigt, fordi det giver dig mulighed for at sammenligne børnenes depoter fair – også selvom du har sat flere penge ind på det ene barns depot end det andet, eller startet på forskellige tidspunkter.
Praktiske råd til løbende opfølgning
Aktieopsparing til børn er en langsigtet strategi. Du behøver ikke tjekke depoterne dagligt – faktisk kan for hyppig overvågning føre til unødvendige handler og bekymringer over kortsigtede udsving. Men du bør have en fast rutine for opfølgning.
Kvartalsvis gennemgang fungerer godt for de fleste familier:
- Tjek at alle månedlige indskud er gået igennem som planlagt
- Se om udbytter er blevet geninvesteret eller står som kontanter
- Sammenlign afkastet for hvert barn med det foregående kvartal
- Vurder om fordelingen mellem aktier stadig passer til tidshorisont
Årlig evaluering bør være mere grundig:
- Gennemgå den samlede strategi – passer den stadig til barnets alder og hvornår pengene skal bruges?
- Overvej om du skal justere det månedlige indskud
- Tjek om der er brug for rebalancering mellem forskellige aktier eller fonde
- Dokumentér udviklingen – det kan være værdifuldt at vise børnene, når de bliver ældre
Husk at involvere børnene, når de er gamle nok. At forstå hvordan opsparing og investering fungerer, er en værdifuld lektion. Mange familier bruger aktieopsparingen som en praktisk måde at lære børn om økonomi.
Skattemæssige forhold du skal kende
Når du sparer op i aktier til dine børn, er der skattemæssige regler, du skal være opmærksom på. Skattestyrelsen har regler for, hvordan afkast beskattes, og om det beskattes hos barnet eller forældrene.
Generelt gælder:
- Børn har eget personfradrag – det betyder, at en vis mængde afkast kan være skattefrit
- Gaver fra forældre – penge du sætter ind på barnets depot, betragtes som gaver og kan have betydning for beskatningen
- Aktiesparekonto vs. frit depot – der er forskellige regler for de to kontotyper
Det er værd at søge individuel rådgivning hos en revisor eller skatterådgiver, da reglerne afhænger af den konkrete situation – herunder barnets alder, depottype og størrelsen på opsparingen. Skattestyrelsen har vejledninger på deres hjemmeside, men reglerne kan være komplekse.
Ofte stillede spørgsmål
Hvornår skal jeg starte aktieopsparing til mit barn?
Jo tidligere du starter, jo længere tid har pengene til at vokse. Selv små månedlige beløb kan over 15-18 år blive til et betydeligt beløb. Mange forældre starter ved fødslen eller når barnet modtager de første fødselsdagspenge fra familie.
Skal jeg vælge enkeltaktier eller fonde til børnenes opsparing?
For de fleste forældre er brede indeksfonde eller ETF’er det mest praktiske valg. De giver automatisk spredning på mange selskaber, kræver mindre løbende overvågning og har typisk lave omkostninger. Enkeltaktier kan være relevante som supplement, særligt hvis du vil lære barnet om specifikke virksomheder.
Kan bedsteforældre bidrage til aktieopsparingen?
Ja, bedsteforældre kan både sætte penge ind på et eksisterende depot eller oprette deres eget depot til barnebarnet. Vær opmærksom på, at det skaber endnu et depot at holde styr på – og overvej derfor at aftale, hvordan I samler overblikket på tværs af familiens bidrag.
Hvad sker der med aktieopsparingen, når barnet fylder 18?
Når barnet bliver myndig, overtager de selv rådigheden over depotet. Det er en god idé at forberede overgangen i god tid, så barnet forstår hvad opsparingen indeholder, og hvordan de kan forvalte den fremadrettet. Nogle forældre vælger at lade pengene stå i forældrenes navn indtil barnet er ældre, men det har andre skattemæssige konsekvenser.